Money Tracker: Expense Manager
Fergus GamesFinanceVérifié
- 0.00 Avis
- 0.0
- Téléchargements
- 100 000+
- Prix
- Free
Captures d’écran
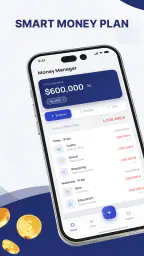
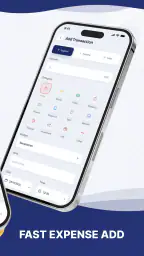
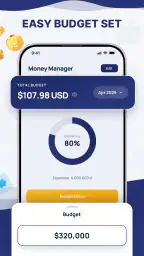
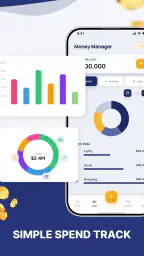
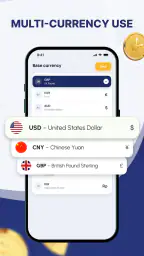
 Analyse par Appwesome
Quand on cherche une application de finances personnelles, le vrai défi n’est pas de trouver un écran rempli de chiffres. C’est de choisir un outil que l’on aura encore envie d’ouvrir après une semaine chargée. J’ai abordé Money Tracker: Expense Manager sous cet angle : est-ce que cette application aide réellement à comprendre son argent, sans transformer le suivi quotidien en tâche administrative ? Mon impression est assez claire : elle vise les personnes qui veulent réunir revenus, dépenses, budgets et notes de prêt dans un même endroit, avec une approche directe plutôt qu’un environnement financier compliqué.
Développée par Fergus Games, cette application gratuite appartient à la catégorie des outils financiers. Elle est proposée avec une classification PEGI 3 et fonctionne à partir d’Android 7.0. Sa version actuelle est la 1.0.0, tandis que sa diffusion a déjà dépassé le cap des cent mille installations. Ces éléments la placent dans une position intéressante : ce n’est pas un service bancaire présenté comme indispensable à tout le monde, mais un carnet financier numérique destiné à celles et ceux qui veulent reprendre la main sur leurs habitudes.
Ce qu’il faut vraiment évaluer avant de l’adopter
Pour juger ce type d’application, je ne commence pas par le nombre de boutons ou par l’apparence générale. Je regarde d’abord si la saisie est suffisamment simple pour être faite au moment où une dépense arrive. Une application de budget peut être très complète sur le papier et devenir inutile si chaque achat demande trop de manipulations. Avec Money Tracker, la question centrale est donc la régularité : pouvez-vous l’intégrer à votre routine sans avoir l’impression de tenir une comptabilité professionnelle ?
Le deuxième critère concerne la séparation entre les différents aspects de la vie financière. Les revenus ne servent pas à la même analyse que les dépenses, et un prêt accordé à un proche ne doit pas être confondu avec une facture ordinaire. Le fait de réunir ces usages dans une seule application peut être pratique, à condition de conserver une logique claire. Dans mon utilisation, c’est précisément cette combinaison qui donne son intérêt au produit : il ne se limite pas à noter ce qui sort du compte, il invite à regarder l’ensemble du mois.
Je conseille aussi de réfléchir à votre niveau d’exigence. Si vous cherchez un outil pour suivre plusieurs comptes bancaires, automatiser des opérations ou travailler avec des fonctions avancées propres à la gestion patrimoniale, une application financière spécialisée sera probablement plus adaptée. En revanche, si votre objectif est de savoir où part votre argent, de fixer des limites et de garder une trace des sommes prêtées, l’approche de Money Tracker est plus cohérente.
Une mise en place qui gagne à rester volontairement simple
Le meilleur moyen de commencer n’est pas de vouloir reconstituer toute son année passée. Je recommande plutôt de créer une base à partir des revenus réguliers, puis d’enregistrer les principales dépenses du quotidien. Cette méthode permet de voir rapidement si l’outil correspond à votre façon de penser. Si vous commencez par saisir chaque petite exception, vous risquez de transformer la découverte en corvée.
Un conseil utile consiste à distinguer les dépenses prévisibles des dépenses variables dès le départ. Le loyer, une facture récurrente ou un abonnement n’ont pas le même poids dans une décision budgétaire qu’un repas pris dehors ou un achat imprévu. Même sans chercher une analyse sophistiquée, cette séparation rend les notes plus parlantes et aide à comprendre ce qui peut réellement être ajusté.
Autres articles à lire
Je trouve également pertinent d’utiliser la partie consacrée aux prêts comme un registre indépendant. Une somme avancée à un ami, un remboursement attendu d’un membre de la famille ou un prêt personnel ne devrait pas disparaître dans la liste des achats. Le noter séparément évite les souvenirs approximatifs et permet de revenir à l’information au moment opportun, sans devoir fouiller dans ses messages ou ses relevés.
Le point fort : réunir plusieurs réflexes financiers au même endroit
Money Tracker se distingue surtout par son périmètre équilibré. Les revenus donnent un point de départ, les dépenses montrent les sorties, les budgets servent à poser une limite et les notes de prêt ajoutent une dimension souvent oubliée dans les applications de suivi classiques. Ce n’est pas forcément spectaculaire, mais c’est utile dans la vie réelle, où les finances personnelles ne se résument pas à une liste de paiements par carte.
J’apprécie particulièrement cette vision pour les personnes qui alternent entre des revenus fixes et des rentrées moins régulières. Dans ce cas, le budget ne doit pas être traité comme une promesse rigide, mais comme un repère à réviser. En enregistrant d’abord ce qui est effectivement reçu, puis les dépenses importantes, on peut éviter de bâtir tout le mois sur une somme espérée mais pas encore disponible.
Autre avantage concret : l’application peut servir de point de rendez-vous financier pour un couple ou une personne qui gère un foyer, même si chacun conserve ses propres comptes. Il devient possible de réfléchir aux dépenses communes et aux sommes avancées sans mélanger automatiquement toutes les opérations bancaires. Cette approche manuelle demande un peu de discipline, mais elle laisse aussi davantage de contrôle sur ce que l’on choisit de noter.
Un scénario quotidien où l’application prend tout son sens
Imaginez une personne payée au début du mois, avec des charges fixes, des courses variables et quelques dépenses effectuées pour un proche. Elle peut enregistrer son revenu à son arrivée, réserver mentalement la part destinée aux obligations récurrentes, puis suivre les achats qui réduisent la marge disponible. Si elle avance ensuite de l’argent à un membre de sa famille, cette opération peut être conservée comme une note de prêt plutôt que classée comme une dépense définitive.
À la fin de la période, l’intérêt n’est pas seulement de constater le montant dépensé. La personne peut se demander quelles sorties étaient nécessaires, lesquelles étaient occasionnelles et quelle somme reste réellement due. C’est une différence importante : un suivi financier utile ne sert pas uniquement à regarder le passé, il aide à prendre une décision pour la prochaine semaine ou le prochain mois.
Dans ce scénario, je conseille de faire une courte mise à jour après les moments où l’argent circule le plus : réception du revenu, courses principales, paiement d’une charge et remboursement d’un prêt. Cette routine est plus réaliste qu’une longue session de saisie le week-end, lorsque l’on ne se souvient plus exactement de chaque opération. Le bénéfice vient moins de la quantité de données que de leur fraîcheur.
Ce qui peut freiner l’expérience
La simplicité a une contrepartie. Un outil qui repose sur la saisie et l’organisation personnelles demande que l’utilisateur soit constant. Si vous oubliez régulièrement d’enregistrer les achats, le budget donnera une image incomplète et les conclusions seront trompeuses. Ce n’est pas un défaut propre à l’idée du suivi manuel, mais c’est une limite qu’il faut accepter avant de commencer.
Je vois aussi une friction possible pour les utilisateurs qui souhaitent une automatisation poussée. Une application bancaire ou un gestionnaire plus spécialisé peut convenir davantage à quelqu’un qui veut importer ses transactions, centraliser plusieurs établissements ou obtenir une lecture très détaillée de ses comptes. Money Tracker paraît plus adapté à une démarche volontaire : vous décidez quoi suivre, quand le faire et comment interpréter vos chiffres.
Il faut enfin éviter de confondre budget et garantie. Même lorsqu’une limite est définie, l’application ne peut pas empêcher une dépense ou modifier une habitude à votre place. Son rôle est de rendre les choix visibles. Pour une personne qui attend un contrôle automatique de ses paiements, ce fonctionnement pourra sembler trop léger. Pour quelqu’un qui veut un tableau de bord personnel sans déléguer toute sa vie financière à un service, il peut au contraire être rassurant.
Quand choisir cette approche plutôt qu’une alternative
Je m’intéresse ici au moment où l’on choisit entre un suivi volontaire et une solution qui automatise davantage : ce choix dépend surtout de la façon dont vous voulez prendre vos décisions. Si noter quelques opérations vous aide à y voir clair, cette approche peut rester légère et utile ; si vous souhaitez surtout éviter toute saisie, une alternative connectée sera plus adaptée. C’est cette différence de méthode, plutôt que le nombre d’options, qui mérite d’être examinée en premier.
Face aux applications bancaires
Les applications bancaires sont généralement le choix naturel pour consulter un solde ou vérifier une transaction. Elles sont pratiques lorsqu’il faut confirmer immédiatement qu’un paiement est passé. Money Tracker répond à une autre question : comment organiser une vision personnelle de ses revenus, de ses dépenses et de ses engagements, y compris lorsqu’une somme prêtée ne figure pas comme une opération bancaire classique ?
Je choisirais l’application bancaire pour la vérification instantanée d’un compte et Money Tracker pour la réflexion budgétaire. Les deux usages peuvent coexister, mais il faut éviter de saisir mécaniquement tout ce que l’on voit sans savoir pourquoi. L’intérêt de cet outil apparaît lorsque l’on transforme les mouvements d’argent en catégories de décision : ce qui est fixe, ce qui est ajustable, ce qui doit être récupéré et ce qui peut attendre.
Face aux feuilles de calcul
Une feuille de calcul offre une grande liberté, surtout pour les personnes qui aiment construire leurs propres colonnes et formules. Elle devient intéressante lorsqu’il faut comparer plusieurs périodes, créer des projections ou adapter une méthode très personnelle. En contrepartie, elle demande davantage de configuration et peut être moins agréable à consulter rapidement sur un téléphone.
Money Tracker me paraît préférable à une feuille de calcul pour commencer sans concevoir son propre système. Son avantage n’est pas de remplacer toutes les analyses possibles, mais de réduire le travail de préparation. Si vous savez déjà exactement comment vous voulez modéliser vos finances, le tableur gardera probablement une longueur d’avance. Si vous voulez surtout noter, classer et revoir vos décisions sans bâtir une structure, l’application est plus accessible.
Face aux gestionnaires financiers très complets
Les solutions plus ambitieuses peuvent proposer une quantité importante de tableaux, d’alertes et de connexions. Elles conviennent aux utilisateurs qui suivent plusieurs comptes, plusieurs objectifs ou des situations financières complexes. Mais cette richesse peut aussi créer un effet de surcharge. Beaucoup de personnes abandonnent un outil non pas parce qu’il manque une fonction, mais parce que son fonctionnement leur demande trop d’attention.
Dans ce contexte, Money Tracker a une place raisonnable comme outil de départ ou de suivi quotidien. Je le recommanderais à une personne qui souhaite comprendre ses habitudes avant de passer à une solution plus technique. À l’inverse, un utilisateur déjà habitué à une gestion détaillée risque de trouver son approche trop élémentaire pour ses besoins.
Le coût réel du changement
L’application est gratuite, ce qui facilite l’essai et réduit le risque de commencer une méthode de suivi sans engagement financier. Le vrai coût se situe ailleurs : dans le temps nécessaire pour installer une routine et dans l’effort de transférer ses informations depuis un carnet, une feuille de calcul ou une autre application. Pour limiter cette friction, je conseille de ne déplacer que les données encore utiles, puis de repartir sur une période nouvelle plutôt que de vouloir tout archiver.
Avant de changer d’outil, notez les catégories que vous utilisez déjà et les informations que vous consultez vraiment. Cette petite préparation permet de voir si Money Tracker correspond à vos habitudes ou si vous êtes attaché à des analyses qu’il vous faudrait recréer manuellement. Il est également judicieux de conserver une copie personnelle de vos anciennes notes avant toute transition, surtout si elles contiennent un historique important.
La migration est donc facile si votre besoin est simple : revenus, dépenses, budget et quelques prêts à suivre. Elle devient moins évidente si vous avez construit un système très personnalisé avec des calculs, des règles ou des historiques détaillés. Dans ce dernier cas, le confort d’une application plus directe ne compensera pas forcément la perte de vos méthodes de travail.
Pour qui je la recommande réellement
Je recommande Money Tracker: Expense Manager à une personne qui veut commencer un suivi financier sans installer un dispositif compliqué. Elle peut convenir à un étudiant, à un jeune actif, à un foyer qui cherche à mieux répartir ses dépenses ou à quelqu’un qui prête parfois de l’argent et oublie ensuite les détails. Le fait que l’application soit gratuite rend l’expérimentation particulièrement simple.
Je la conseillerais aussi à celles et ceux qui préfèrent saisir eux-mêmes leurs informations plutôt que connecter tous leurs comptes à un service. Cette préférence peut venir du besoin de garder une vue sélective, de ne pas mélanger les finances personnelles et professionnelles, ou simplement de vouloir comprendre chaque entrée au lieu de la voir apparaître automatiquement.
En revanche, je passerais mon chemin si mon besoin principal était l’automatisation bancaire, la gestion d’investissements, le suivi de dettes complexes ou une analyse financière très poussée. Dans ces situations, une solution spécialisée serait plus pertinente, même si elle demande davantage de temps ou une organisation différente. L’application ne doit pas être jugée sur ce qu’elle ne cherche pas à être, mais choisie pour la clarté de son usage central.
Mon verdict après l’avoir intégrée à une routine
Ce que je retiens de Money Tracker, c’est une proposition assez lisible : rassembler les éléments essentiels d’un suivi personnel sans imposer une méthode financière intimidante. Son intérêt repose sur la continuité. Si vous l’ouvrez régulièrement, que vous distinguez vos dépenses fixes de vos choix variables et que vous notez les prêts au moment où ils surviennent, elle peut devenir un repère concret plutôt qu’une simple application installée sur le téléphone.
Ses limites sont tout aussi importantes à comprendre. Elle ne remplace pas une banque, ne transforme pas automatiquement des opérations en décisions et ne conviendra pas forcément aux personnes qui veulent un système analytique complet. La saisie volontaire peut sembler légère à certains et libératrice à d’autres. Tout dépend de la question que vous souhaitez résoudre.
Mon avis final est donc favorable pour un usage personnel simple et régulier. Le meilleur choix est celui que vous continuerez à utiliser lorsque la motivation du premier jour aura disparu. Pour suivre des revenus, surveiller ses dépenses, poser des budgets et garder une trace de prêts sans payer l’accès, cette application mérite un essai. Je la vois moins comme une solution financière universelle que comme un outil pratique pour rendre ses habitudes visibles et prendre de meilleures décisions, une mise à jour à la fois.
À la une
- Suivi rapide des dépenses grâce à une saisie simple et intuitive.
- Catégories personnalisables pour mieux organiser les habitudes de consommation.
- Budgets pratiques pour surveiller les limites de dépenses au quotidien.
- Interface claire
- adaptée aussi bien aux débutants qu’aux utilisateurs réguliers.
- Permet de visualiser facilement l’évolution des finances personnelles.
Limitations
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- La saisie manuelle peut devenir fastidieuse pour les utilisateurs très actifs.
- Les options de synchronisation bancaire peuvent être limitées selon le pays.
- Les graphiques détaillés manquent parfois de personnalisation.
- Une sauvegarde régulière est recommandée pour éviter toute perte de données.
Foire aux questions
01Qu’est-ce que Money Tracker: Expense Manager et à quoi sert cette application ?
Money Tracker: Expense Manager est une application conçue pour suivre vos dépenses, vos revenus et l’évolution de votre budget au quotidien. Après avoir ajouté vos opérations, vous pouvez les classer par catégories et consulter une vue plus claire de vos habitudes financières. Elle convient aussi bien au suivi personnel qu’à la gestion d’un budget familial simple, sans nécessiter de connaissances particulières en comptabilité.
02Money Tracker: Expense Manager est-elle facile à utiliser pour commencer ?
Oui, l’application propose généralement une prise en main accessible, avec une interface centrée sur l’ajout rapide des dépenses et des revenus. Il suffit de saisir le montant, de choisir une catégorie et, si nécessaire, d’ajouter une note. Les utilisateurs qui souhaitent un suivi plus précis peuvent ensuite personnaliser leurs catégories et consulter l’historique afin d’identifier plus facilement les postes qui consomment le plus leur budget.
03Quelles fonctionnalités de suivi financier peut-on trouver dans l’application ?
Money Tracker: Expense Manager permet principalement d’enregistrer les entrées et sorties d’argent, de les organiser par catégories et de consulter un historique des transactions. Selon la version installée et la plateforme utilisée, l’application peut également proposer des statistiques, des résumés de dépenses, des budgets ou des rappels. Il est conseillé de vérifier la fiche officielle pour connaître les fonctions disponibles dans votre version.
04Mes données financières sont-elles protégées dans Money Tracker: Expense Manager ?
Avant d’utiliser l’application pour enregistrer des informations sensibles, il est important de consulter sa politique de confidentialité et les autorisations demandées. Une application de gestion des dépenses peut stocker des données localement ou utiliser une synchronisation en ligne, selon ses réglages. Évitez d’y inscrire des informations bancaires confidentielles, comme vos identifiants ou codes de carte, et activez les options de verrouillage disponibles.
05Money Tracker: Expense Manager est-elle gratuite ou contient-elle des achats intégrés ?
L’application peut être proposée gratuitement au téléchargement, tout en incluant éventuellement des publicités, des achats intégrés ou une version premium donnant accès à des fonctions supplémentaires. Les conditions peuvent changer selon Android, iOS, le pays et la version publiée. Avant de télécharger ou de souscrire, vérifiez le prix affiché dans la boutique ainsi que les modalités de renouvellement d’un éventuel abonnement.


